
投資歴10年のサラリーマンのアッパレな実績!
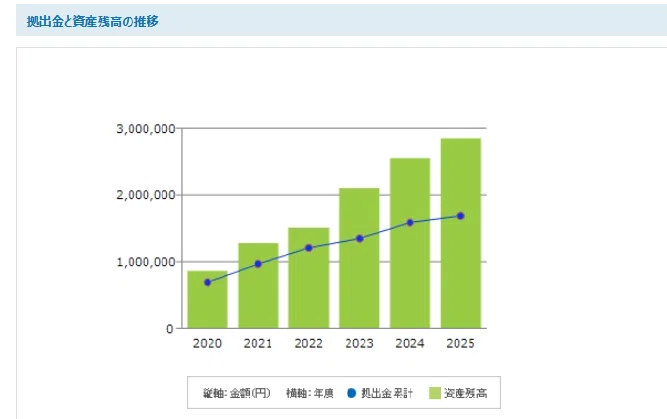
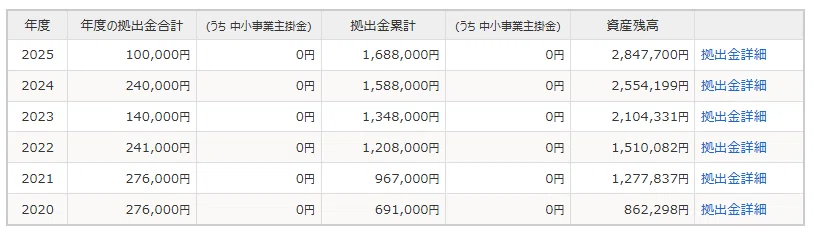
サラリーマンの大黒柱として働く40代の男性の例。2025年にはあまり拠出できなかったものの、6年間だけでもで指数関数的に資産が増えているのがわかる。これは、約10年間1万~2万を毎月拠出することを継続してきた結果である。支出が多いときに予定通り積み立てできないことは時々あった。
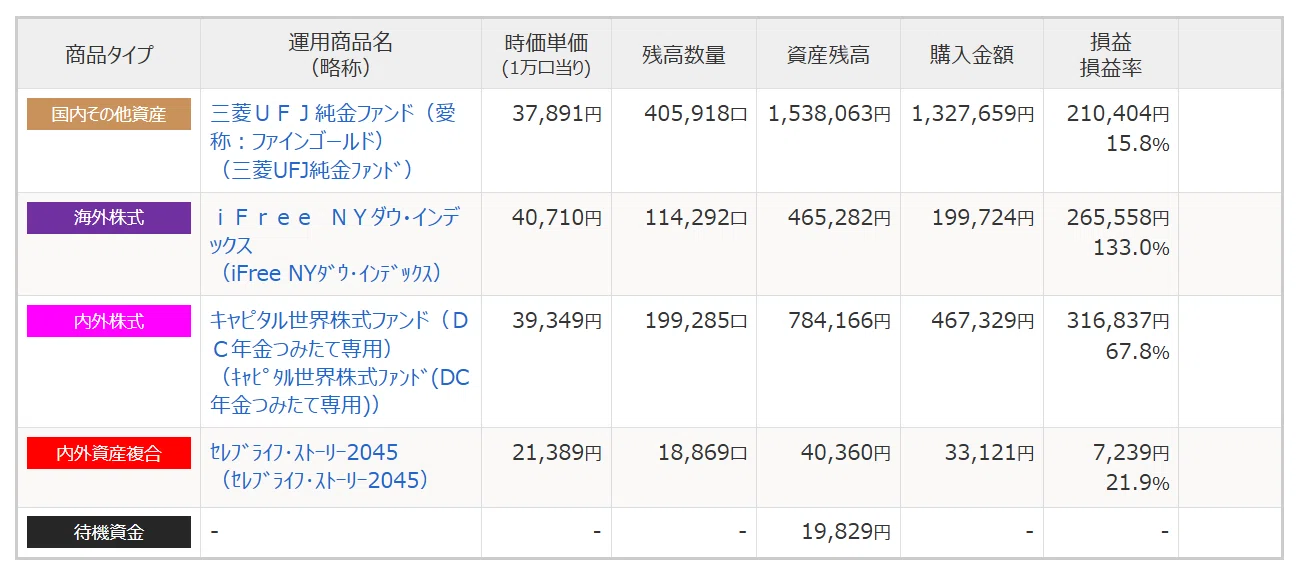
投資歴15年の…パート主婦のアレレ?の実績
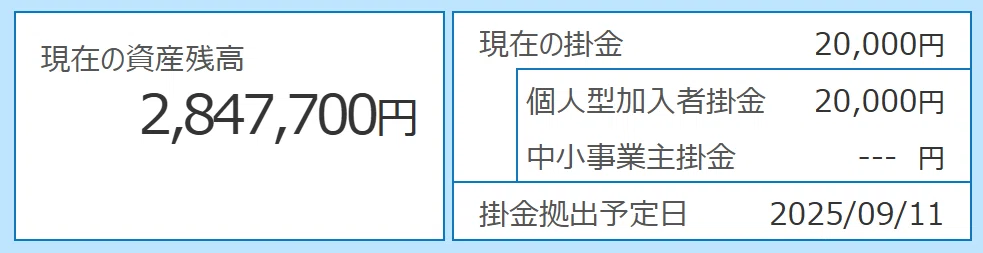
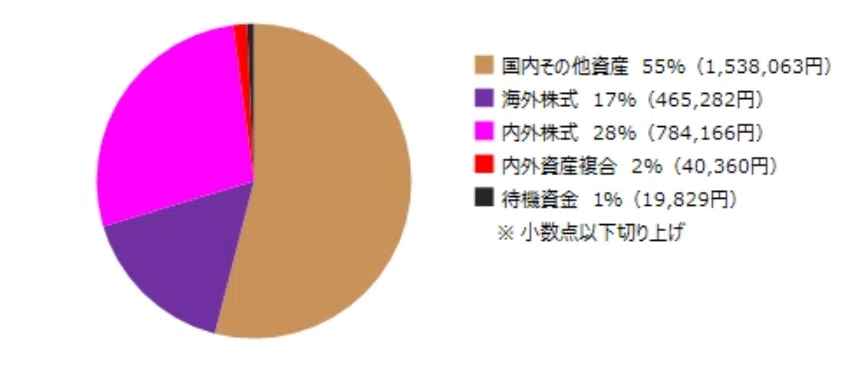
一方、パートで働きながら子育てをする主婦の例。結婚前から少しずつでも積み立ててきたが、妊娠や出産などで拠出できない期間もあった。パートに出てからは満額積み立てる意気込みで頑張る姿勢である。とくに、スイッチングなどで資産を動かしたりはせずに、少し毎月の投資先は変えていたものののんびりと構えていた。思いついて半分以上の資産を安全な資産へと考えた結果論、思い切ったゴールドへの投資という結果、それが時の運と重なり成功するカギとなった。
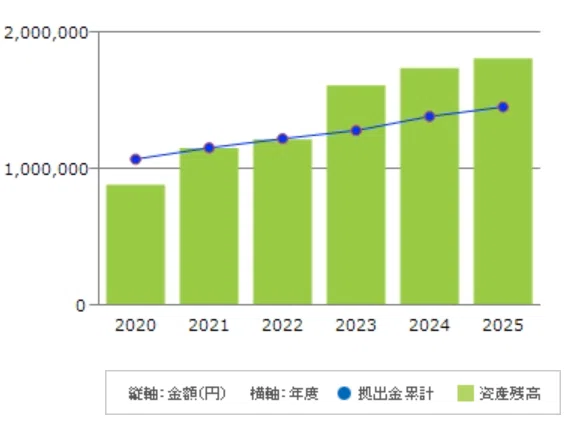
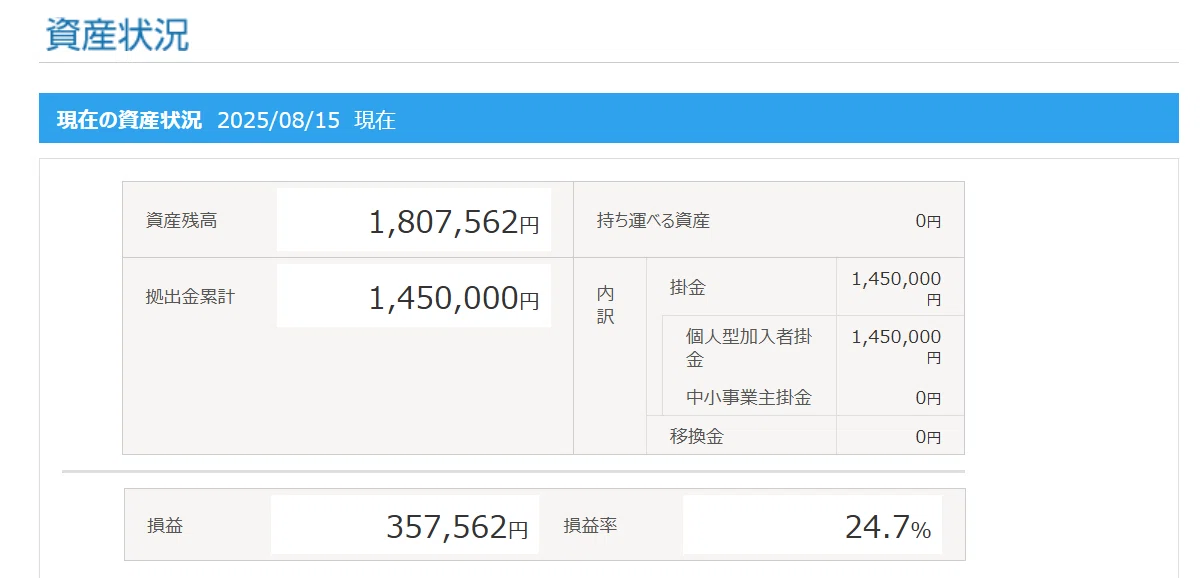
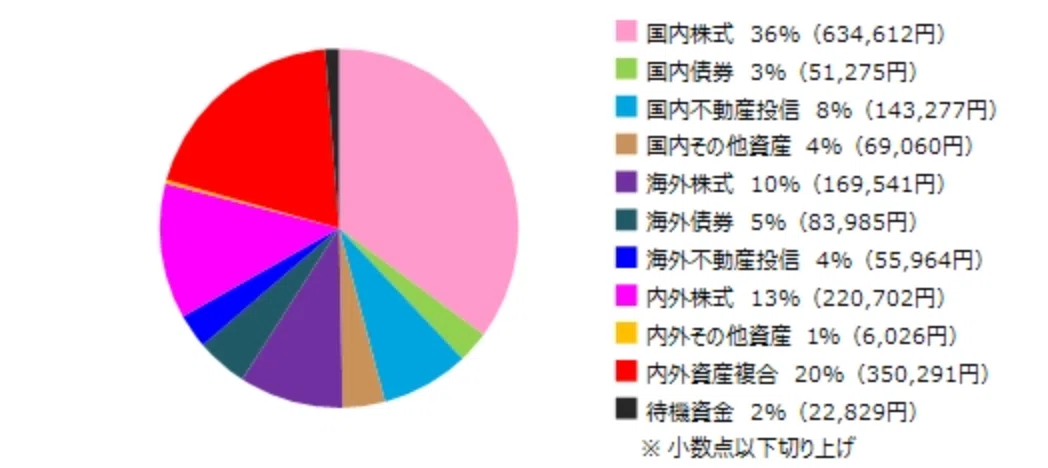
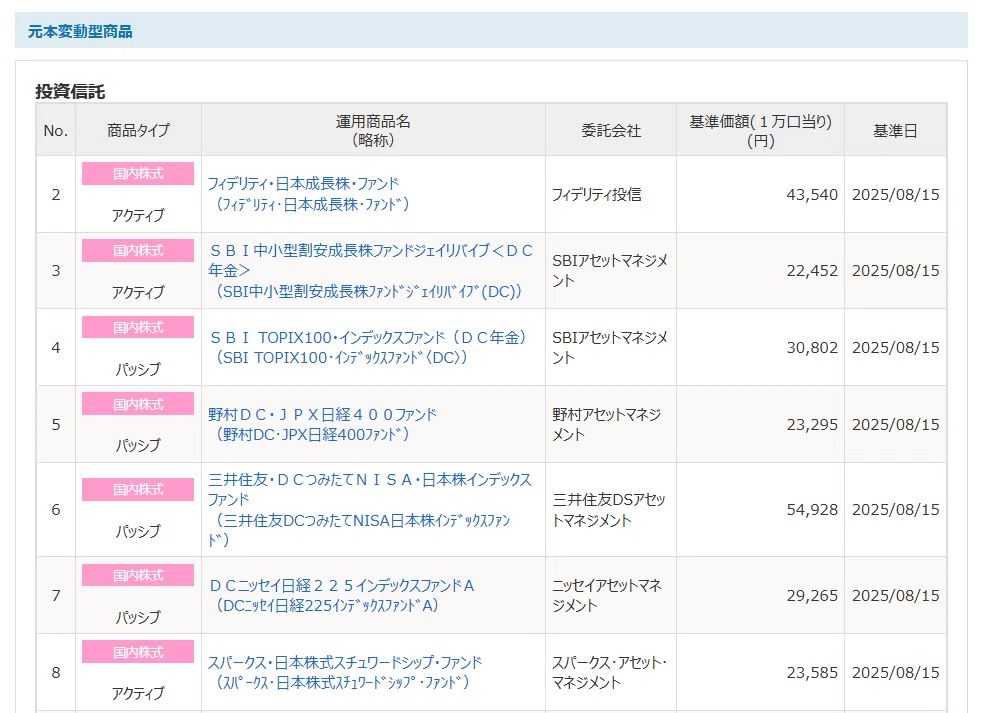
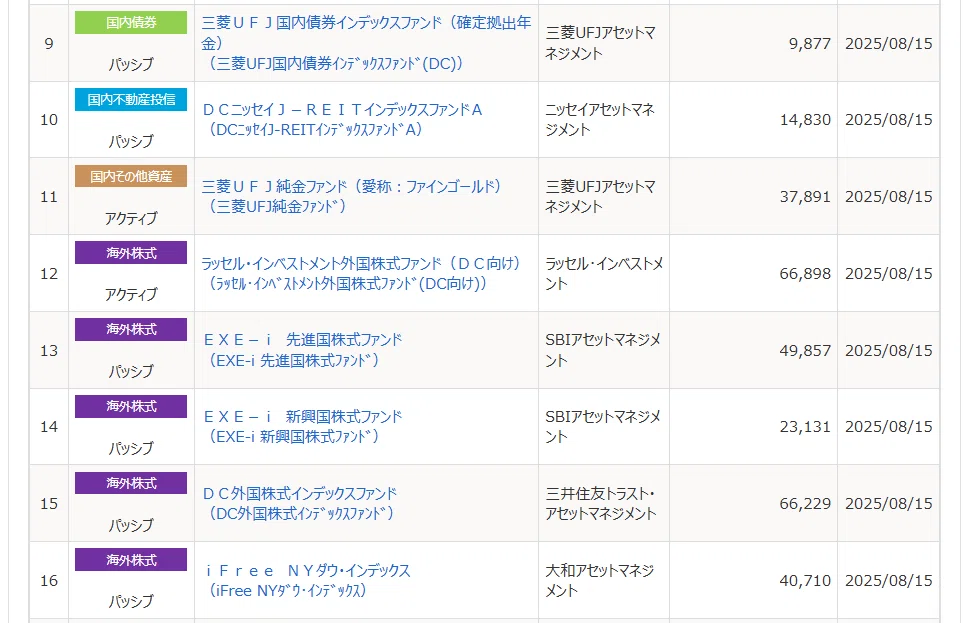
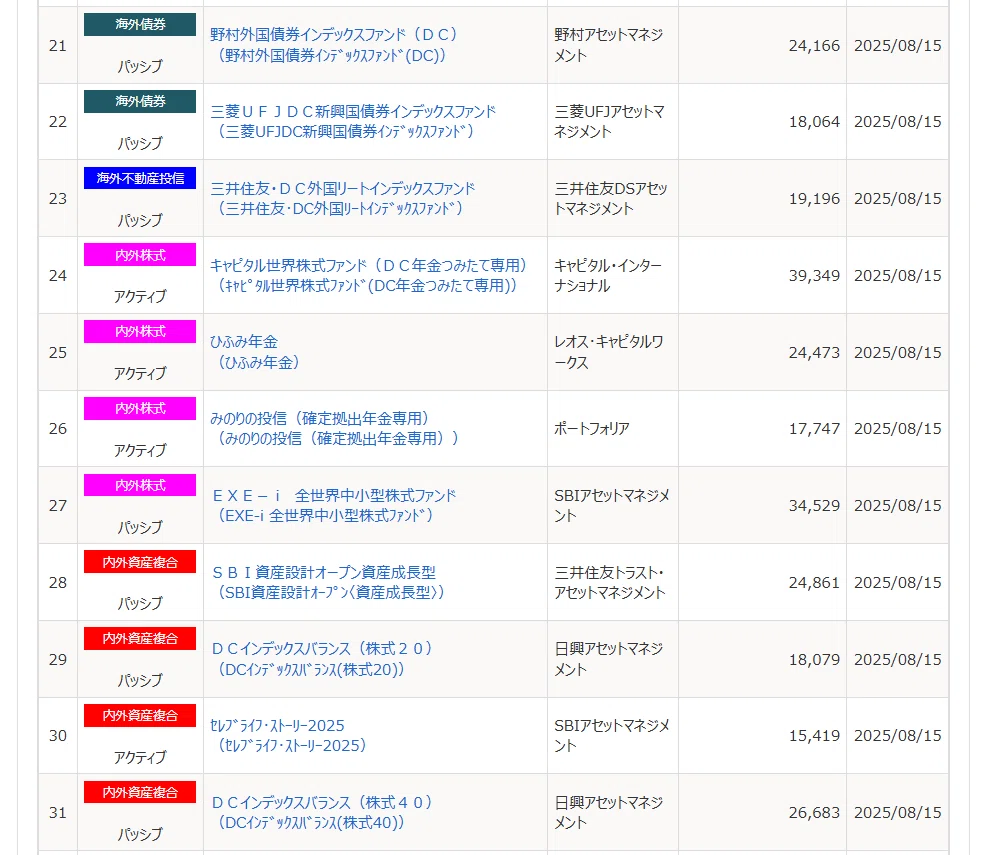
スイッチングをしたばかりということで、損益率は参考にならないため割愛しているが、広く浅く実験的に投資することにしているのがわかる。スイッチングをしたりいろいろと考えているがそれがアダとなっていることもあったようだ。売買するときに手数料などもかかってしまうからだ。もっと放置して、坦々とどんなに苦しい月でも工夫して入金を継続することができていたら…、もう少し結果が変わっていたかもしれない。結局は、コツコツと積み重ねる入金力の差であり、加えて欲をかかずにどっしりと構えて放置する心の余裕、お金に執着しないことが成功の秘訣なのかもしれない。
「誰でもできるIDECOでの資産形成法」とは?
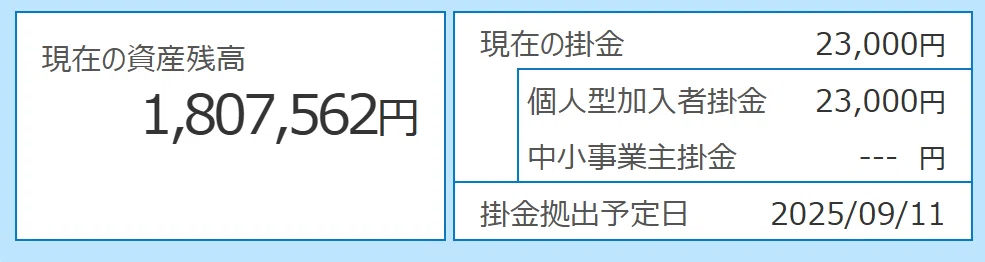
サラリーマンならば月々23,000円までしか拠出できないが、個人事業主の方は68,000円まで拠出できる。最大のメリットは、掛け金が全額所得控除になる点であり、それだけでも大幅な節税対策になるだろう。
IDECOのデメリットとしては、ほんの数百円ではあるが毎月の固定の手数料がかかることと、60歳までは引き出すことができない点であろう。
もともと年金を作るのが目的なので、引き出して使ってしまっては年金はなくなってしまう。しかしながら、自分の資産でありながらどんなにお金が必要になった時でも、この資産を使う方法がないというのは最大の難点ではあるし、個人資産と税金の間のように感じる点でもあるし、こればかりは理不尽に感じる時も正直あるだろう。
SBIベネフィット証券の場合、IDECOの全商品がそもそも数十個しかなく、ローリスクの商品をラインナップしてくれているからそれほど頭を悩ませる必要がない。サラリーマンなら、すべてに数百円ずつ分散して投資するような気持ちで実験的に分散投資しておいて、しばらく世界情勢などの予想がつけば、掛け金の割合を変化させていくなどする方法がよいのではないだろうか。スイッチングなどをしなければ余計な手数料もかからないのでおすすめの方法である。
老後にゆとりのある生活がしたいと望んだときに、ローリスクかつ安い手数料で投資に挑戦できるIDECOを選ぶことで、投資のハードルは一気に下がる。そして、人間の性として手元にすぐに使える状態のお金があると使ってしまうことを考えると、絶対に60歳までは使ってしまうことはないという確実な資産形成となる点、ここに価値を感じられる人だけが継続的に取り組める、一歩先をゆく人のための風変わりなツールといったところであろうか。
2026年発表された大幅な変更とは?
来年から主婦以外は大幅な掛け金の増額という変更があった一方で、残念ながら、メリットと思っていた税金の面が改悪されてしまったようだ。退職金控除との兼ね合いで節税が難しくなったようだ。また、考え直し、研究し直して記事できればと思う。

